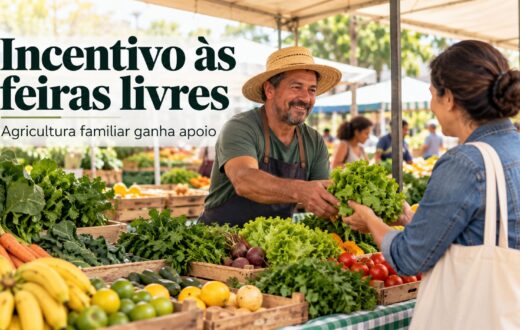
Uma proposta em análise na Câmara dos Deputados pretende estabelecer em lei as regras do Programa de Garantia de Preços da Agricultura Familiar (PGPAF). O texto relaciona a variação do valor recebido pelos produtores às condições de pagamento de financiamentos contratados no âmbito do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).
Na prática, a medida busca dar base legal permanente ao mecanismo que permite reduzir parcelas de operações de crédito quando o preço de determinados produtos fica abaixo do nível de referência. A proteção é voltada a agricultores familiares que enfrentam perda de valor na comercialização da produção.
O projeto trata o PGPAF como parte da política de crédito rural destinada à agricultura familiar. A proposta organiza em lei uma política que, segundo a matéria da Agência Câmara de Notícias, tem o objetivo de preservar a capacidade de pagamento dos produtores em períodos de desvalorização dos produtos.
Como funciona a proteção prevista
O PGPAF está associado aos financiamentos do Pronaf. Quando ocorre queda no preço de um produto abrangido pelo programa, o produtor pode ter direito a um desconto aplicado sobre o valor da parcela do financiamento. A redução procura compensar, dentro das regras estabelecidas, a diferença entre o preço de referência e a remuneração obtida na venda.
O mecanismo não corresponde a um pagamento direto pela produção. Trata-se de uma forma de ajustar a obrigação financeira do agricultor diante de uma alteração nas condições de mercado. A proteção incide sobre o financiamento e busca evitar que a queda da receita provoque um desequilíbrio imediato no pagamento da dívida rural.
A proposta apresentada na Câmara pretende definir esse funcionamento em um marco legal específico. Com isso, o programa deixaria de depender apenas de normas administrativas e passaria a contar com regras previstas em lei para orientar sua aplicação dentro da política de crédito destinada à agricultura familiar.
Relação entre comercialização e crédito
O ponto central do texto é a conexão entre duas etapas da atividade rural: a venda da produção e o pagamento do financiamento. O agricultor familiar contrata o crédito antes ou durante o ciclo produtivo, mas a receita necessária para quitar a operação só é obtida depois da colheita e da comercialização.
Se o preço do produto recua nesse intervalo, a renda esperada também diminui. A parcela do financiamento, porém, continua vinculada às condições originalmente contratadas. O PGPAF atua nesse momento ao prever uma redução do valor devido, de acordo com a variação registrada para o produto contemplado.
Essa lógica é especialmente relevante para atividades sujeitas a oscilações de oferta, demanda e preços. A proposta, no entanto, trata do mecanismo como instrumento da política de crédito rural, sem transformar a garantia em uma promessa de manutenção permanente da renda dos agricultores.
Marco legal para o PGPAF
O projeto estabelece que a proteção de preços da agricultura familiar deve ser disciplinada por legislação própria. A intenção é reunir em um mesmo marco as diretrizes do programa, sua relação com o Pronaf e os critérios para a aplicação dos descontos nas operações de financiamento.
Ao levar o tema para a lei, o texto pretende conferir maior estabilidade ao programa. A regulamentação poderá detalhar os procedimentos e os parâmetros necessários à execução da política, mas a existência do mecanismo e sua finalidade passariam a estar expressamente previstas na legislação.
A proposta também insere a garantia de preços no conjunto de instrumentos voltados à permanência da agricultura familiar no mercado. O crédito, nesse modelo, não é tratado isoladamente: sua segurança depende da possibilidade de o produtor obter receita suficiente com a comercialização da produção.
Desconto ligado à queda de preços
O desconto previsto pelo PGPAF é condicionado à redução do preço do produto. Não se trata, portanto, de uma diminuição automática para todos os contratos do Pronaf. A aplicação depende de que a produção esteja abrangida pelo programa e de que sejam atendidos os critérios definidos para a situação de queda de preços.
O valor da redução está relacionado à diferença entre o preço considerado para a política e o preço observado no mercado, conforme os parâmetros aplicáveis. A proposta busca dar previsibilidade a esse procedimento, estabelecendo a proteção como uma resposta institucional às oscilações que afetam a renda dos agricultores familiares.
A medida também preserva a distinção entre apoio à comercialização e renegociação de dívida. O desconto funciona como instrumento previsto no desenho do financiamento, enquanto outras formas de tratamento do crédito dependem de regras próprias e de situações específicas.
Impacto para os agricultores familiares
Para os produtores, a principal consequência esperada é a possibilidade de ajustar o pagamento do crédito quando a venda da produção render menos do que o previsto. A redução da parcela pode aliviar a pressão financeira sobre a unidade familiar e diminuir o risco de que uma queda temporária de preços comprometa a continuidade da atividade.
A proteção está ligada à necessidade de conciliar o calendário da produção com o vencimento das operações de crédito. O agricultor precisa financiar insumos, equipamentos e demais etapas do cultivo, mas fica exposto a condições de mercado que podem mudar até o momento da venda.
Ao prever uma resposta para essa diferença entre custo de produção, receita e obrigação financeira, o PGPAF procura reduzir a vulnerabilidade do produtor diante da desvalorização. O benefício, contudo, depende das condições de enquadramento do financiamento e dos produtos alcançados pela política.
Tramitação na Câmara
A proposta ainda está em análise na Câmara dos Deputados. A criação do marco legal não significa que as novas regras já estejam em vigor. O texto precisa seguir o processo legislativo e poderá ser examinado, alterado ou complementado durante a tramitação.
Até a conclusão desse processo, permanecem aplicáveis as normas que atualmente disciplinam o funcionamento do PGPAF e sua relação com as operações do Pronaf. Eventuais mudanças nos critérios, nos produtos contemplados ou na forma de calcular os descontos dependerão do conteúdo aprovado e da regulamentação correspondente.
A discussão no Legislativo concentra-se, portanto, na transformação do programa em uma política com fundamento legal próprio. O debate envolve a forma de proteger a renda obtida com a produção sem romper a estrutura do crédito rural voltado à agricultura familiar.
O que a proposta busca organizar
Em síntese, o texto procura estabelecer quatro pontos: a existência do PGPAF como política pública; sua vinculação ao Pronaf; a possibilidade de aplicar descontos em financiamentos quando houver queda nos preços dos produtos abrangidos; e a definição, em lei, de diretrizes para a execução do mecanismo.
A proposta não elimina a influência do mercado sobre a renda agrícola. Seu objetivo é criar uma resposta para momentos em que essa influência reduz a capacidade de pagamento do produtor. Dessa forma, a política de preços passa a ser apresentada como complemento à política de crédito, e não como substituta da comercialização.
O tema seguirá em avaliação no Congresso Nacional. A redação final, os critérios de aplicação e os efeitos da eventual mudança dependerão das etapas de análise e votação do projeto.
Fonte: Agência Câmara de Notícias.