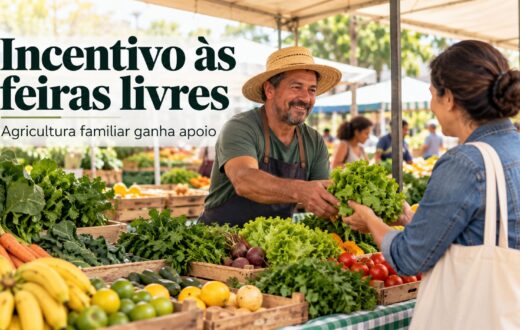
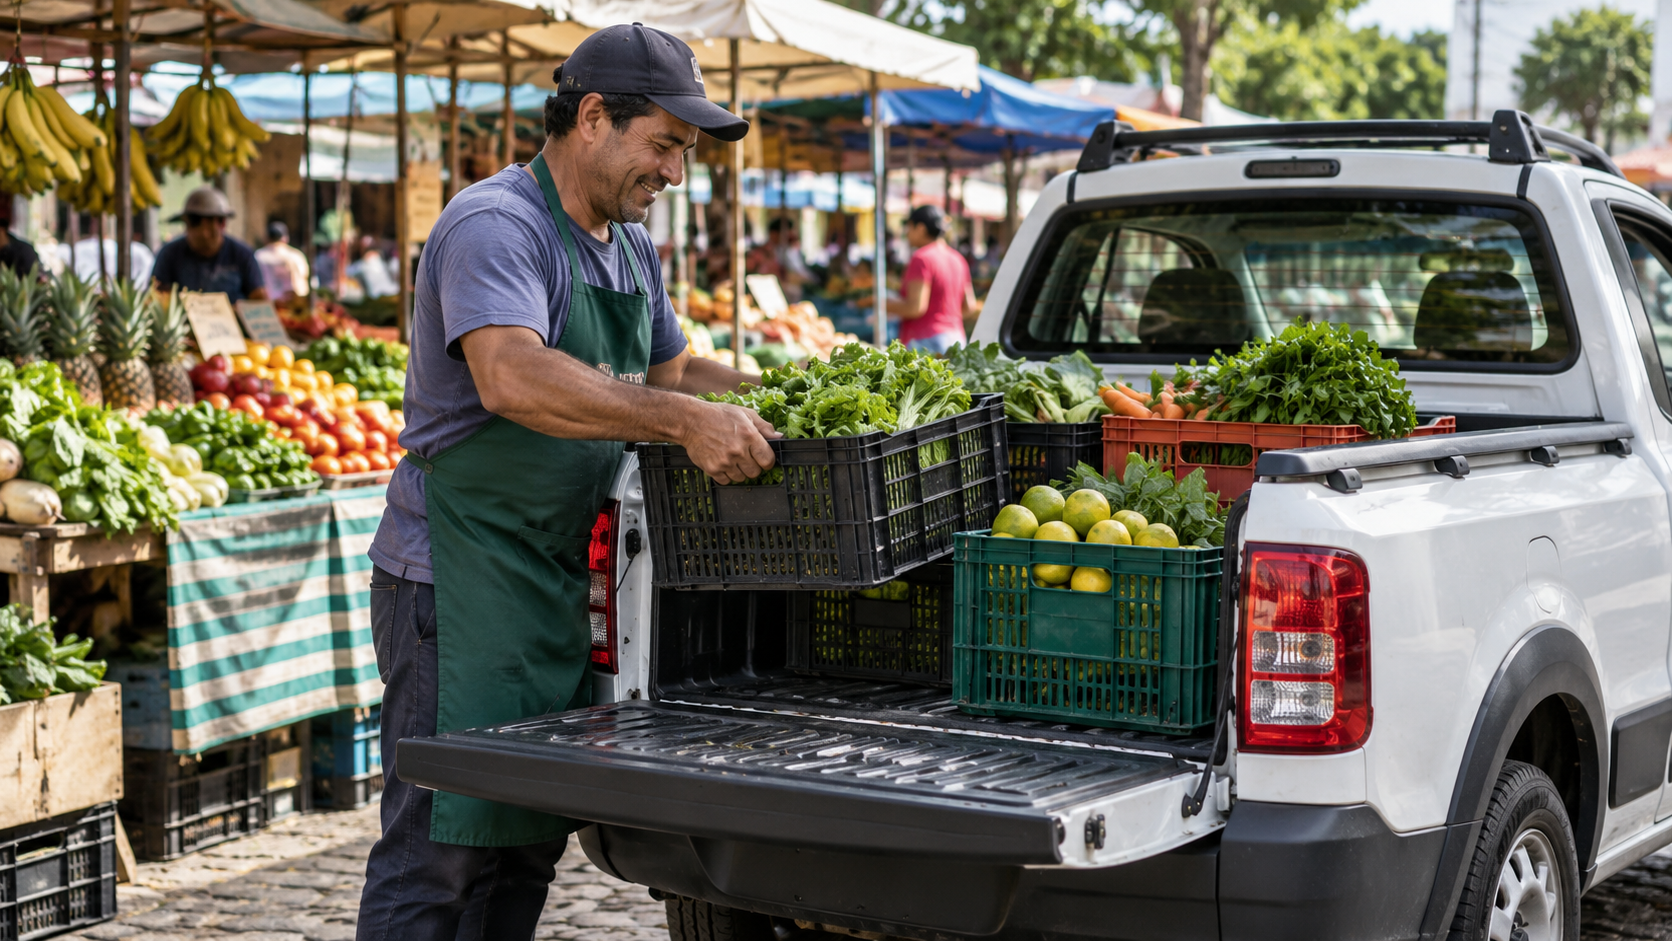
O custo de aquisição de veículos utilizados no trabalho é o ponto central de uma proposta em análise na Câmara dos Deputados. O texto prevê a isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários por feirantes.
A medida foi apresentada para alcançar profissionais que dependem desse tipo de veículo no exercício da atividade em feiras. O projeto relaciona a possibilidade de desoneração tributária ao uso do utilitário como instrumento de trabalho, especialmente no deslocamento e na condução das mercadorias necessárias à operação.
Como se trata de uma proposta em tramitação, a regra ainda não está em vigor. A eventual concessão do benefício dependerá do andamento da matéria no Legislativo e da aprovação do texto nas etapas previstas para a análise de projetos.
O que está previsto
O projeto estabelece uma alteração na cobrança do IPI para permitir que feirantes adquiram veículos utilitários sem o recolhimento desse imposto. A medida não trata da compra de veículos para uso indistinto, mas de uma situação vinculada à atividade profissional desenvolvida nas feiras.
Na prática, o texto busca criar um tratamento tributário específico para a aquisição de veículos que façam parte da rotina de trabalho desses profissionais. O foco está no utilitário empregado para apoiar a atividade, e não apenas na condição de proprietário do veículo.
A proposta, portanto, associa o benefício fiscal ao contexto de utilização do bem. O veículo aparece no projeto como um meio necessário para a realização do trabalho, desde o transporte dos produtos até o deslocamento aos pontos de venda.
Relação com a atividade profissional
A condição de feirante é o elemento que orienta a aplicação pretendida para a medida. O projeto foi formulado para atender quem exerce atividade comercial em feiras e utiliza veículos utilitários como parte dessa operação.
Esse recorte diferencia a proposta de uma redução geral de impostos para compradores de veículos. O texto trata de uma categoria profissional determinada e de uma finalidade específica para o automóvel: servir ao trabalho realizado nas feiras.
A vinculação entre o comprador, o veículo e a atividade profissional é relevante porque o benefício previsto não é apresentado como uma redução ampla para qualquer consumidor. A proposta tem como referência a necessidade de transporte associada à rotina dos feirantes.
Uso dos utilitários no trabalho
Os veículos utilitários são usados para apoiar o deslocamento de mercadorias e equipamentos relacionados à atividade comercial. No caso dos feirantes, esse transporte integra a preparação e a execução do trabalho nos pontos de venda.
O projeto considera essa função ao propor a retirada do IPI na compra. A intenção descrita na matéria é reduzir o peso tributário sobre a aquisição de um veículo que, para o público alcançado, não teria apenas finalidade pessoal, mas também função operacional.
Com a isenção, o custo tributário incidente na compra poderia ser eliminado nos casos abrangidos pelo texto. O alcance efetivo, entretanto, dependerá da redação final aprovada e das condições que forem estabelecidas durante a tramitação.
Proposta ainda será analisada
A apresentação do projeto não altera imediatamente as regras de cobrança do IPI. Enquanto a matéria estiver em análise, continuam valendo as normas atualmente aplicáveis à compra de veículos utilitários.
Para que a mudança passe a produzir efeitos, o texto precisa avançar no processo legislativo. A tramitação envolve a avaliação da proposta pelos órgãos competentes da Câmara, conforme o rito aplicável, além da apreciação nas demais etapas exigidas para a aprovação de uma nova regra.
O conteúdo que está em debate pode ser modificado ao longo da análise. Emendas, pareceres e decisões legislativas podem alterar a redação, o alcance ou as condições para a concessão do benefício antes de uma eventual aprovação definitiva.
Impacto pretendido pela medida
Ao propor a isenção, o projeto mira o custo de entrada de um veículo utilizado na atividade dos feirantes. A compra de um utilitário envolve o preço do bem e os tributos incidentes sobre a operação, e o texto concentra-se especificamente no IPI.
A medida não prevê, conforme a apresentação da proposta, uma mudança geral nas despesas relacionadas à manutenção, ao abastecimento ou à utilização dos veículos. O objeto do projeto é a cobrança do imposto na aquisição do utilitário.
Também não se trata de uma alteração automática para todos os veículos ou para qualquer comprador. O benefício está associado ao público formado por feirantes e à utilização profissional prevista no texto.
Quem poderá ser alcançado
O público indicado na proposta é formado por feirantes. A aplicação concreta da isenção, caso o projeto seja aprovado, dependerá dos critérios definidos na versão final da norma e da comprovação das condições exigidas para o enquadramento.
O projeto em tramitação deve ser lido, portanto, como uma proposta de tratamento tributário direcionado. A existência do texto não significa que todos os profissionais que atuam em feiras já tenham direito ao benefício nem que a compra sem IPI esteja disponível neste momento.
Até a conclusão da análise legislativa, eventuais interessados precisam considerar as regras vigentes para a aquisição de veículos. A proposta poderá estabelecer requisitos próprios caso avance e seja transformada em norma.
Próximos passos
O andamento do projeto na Câmara dos Deputados será determinante para definir se a isenção prevista será mantida. Durante a tramitação, os parlamentares poderão examinar o alcance da medida e os critérios relacionados ao uso profissional dos utilitários.
Somente depois da aprovação nas instâncias necessárias e da conclusão do processo legislativo será possível saber se a mudança entrará em vigor. Até lá, o texto representa uma possibilidade de alteração na regra do IPI, sem efeito imediato para os feirantes.
A proposta coloca em debate a relação entre tributação e atividade profissional ao tratar de veículos usados no funcionamento das feiras. O ponto principal é permitir que a aquisição de utilitários por esse grupo tenha um tratamento fiscal próprio, condicionado à finalidade de trabalho.
Fonte: Agência Câmara de Notícias.