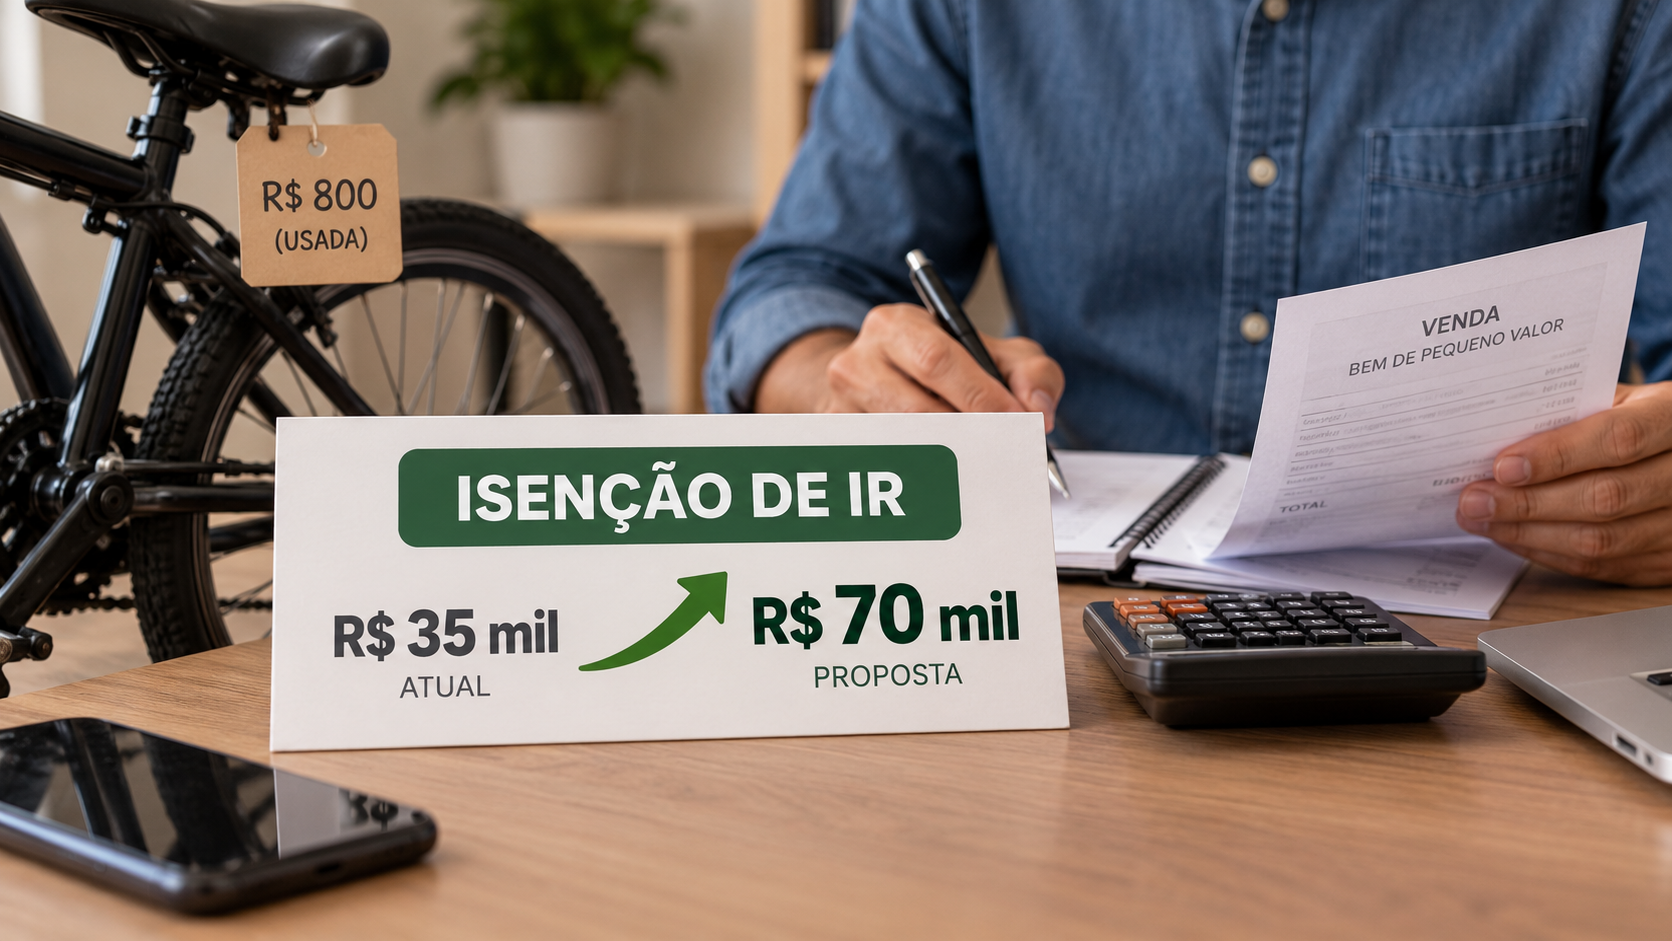
Uma proposta em análise na Câmara dos Deputados prevê a atualização do valor usado como referência para a isenção do Imposto de Renda na venda de bens de pequeno valor. O texto pretende elevar de R$ 35 mil para R$ 70 mil o limite atualmente considerado para esse tipo de operação.
A mudança, se aprovada, alcançaria situações em que uma pessoa física vende um bem por valor dentro da nova faixa prevista. A regra trata da tributação sobre o ganho obtido na venda e não representa uma alteração imediata na legislação: enquanto o projeto estiver em tramitação, continua valendo o limite atual.
O que está em discussão
O projeto propõe dobrar o parâmetro de valor que separa as vendas de pequeno valor das operações que podem resultar na cobrança de Imposto de Renda sobre ganho de capital. Hoje, a referência é de R$ 35 mil. Pelo texto em análise, esse limite passaria a R$ 70 mil.
Na prática, a proposta amplia a faixa de operações que poderiam ser alcançadas pela isenção. A medida é voltada a vendas eventuais de bens, em situações nas quais o proprietário se desfaz de um patrimônio pessoal e pode obter valor superior ao preço originalmente pago.
O ponto central do texto é a atualização do limite monetário. A proposta não cria uma regra geral de isenção para qualquer venda nem elimina a necessidade de observar as demais normas do Imposto de Renda aplicáveis à operação.
Como funciona a regra atual
A legislação do Imposto de Renda prevê tratamento específico para a venda de bens de pequeno valor. O limite atualmente utilizado é de R$ 35 mil, considerado para a operação nas condições previstas na legislação.
Quando há venda de um bem por valor superior ao que foi pago na aquisição, pode existir ganho de capital. Esse ganho corresponde, em termos gerais, à diferença positiva entre o custo de aquisição e o valor de venda. Dependendo do caso e das regras aplicáveis, o resultado pode estar sujeito à tributação.
A existência de uma venda, porém, não significa automaticamente que haverá imposto a pagar. A análise depende do valor da operação, do custo de aquisição e do enquadramento previsto para aquele tipo de bem. É nesse conjunto de regras que se insere o limite de isenção para bens de pequeno valor.
O projeto em análise pretende atualizar apenas esse parâmetro, levando-o para R$ 70 mil. Assim, a referência usada para definir a operação de pequeno valor seria ajustada sem que o texto, conforme a informação divulgada, substitua toda a disciplina do ganho de capital.
O que pode mudar com o novo limite
Se a proposta for aprovada, vendas de bens com valor de até R$ 70 mil poderão se enquadrar na faixa de isenção prevista pelo projeto, desde que atendidas as demais condições estabelecidas na legislação. O alcance efetivo dependerá da redação final aprovada e da forma como a nova regra for incorporada ao sistema tributário.
A principal consequência prevista é a ampliação do número de operações de menor valor que ficariam fora da incidência do Imposto de Renda relacionada ao ganho de capital. Atualmente, uma operação que ultrapasse R$ 35 mil não está dentro do limite de pequeno valor por esse critério. Com a mudança, o marco seria elevado para o dobro.
O novo parâmetro também alteraria a referência usada por contribuintes que precisam verificar o tratamento tributário de uma venda eventual. Mesmo assim, a aplicação não seria automática neste momento. A proposta ainda precisa avançar no processo legislativo antes de produzir efeitos.
Medida não altera a regra de forma imediata
A apresentação e a análise de um projeto não modificam, por si só, as obrigações em vigor. Até que haja aprovação definitiva, sanção e entrada em vigor nos termos da legislação, permanece aplicável o limite atual de R$ 35 mil.
Por isso, contribuintes que tenham realizado vendas de bens devem considerar a regra vigente no período correspondente. A eventual aprovação do texto poderá estabelecer a partir de quando o novo limite será aplicado, mas essa definição depende da tramitação e da redação final da medida.
Também será necessário observar as orientações da Receita Federal caso a proposta seja convertida em lei. Procedimentos de apuração, declaração e pagamento, quando cabíveis, deverão seguir a regulamentação aplicável ao novo regime.
Diferença entre valor de venda e ganho de capital
O limite de pequeno valor não deve ser confundido com o lucro obtido na operação. O valor de venda corresponde ao montante recebido pelo bem. Já o ganho de capital está relacionado à diferença entre esse valor e o custo de aquisição informado pelo contribuinte, conforme os critérios da legislação.
Essa distinção é importante porque a análise tributária não se resume ao preço pelo qual o bem foi vendido. O contribuinte precisa considerar as informações da aquisição e os demais elementos exigidos para verificar se houve ganho e qual tratamento deve ser aplicado.
A proposta divulgada pela Câmara se concentra na atualização do limite de valor da venda. Ela não altera, por si só, a definição de ganho de capital nem estabelece que toda operação de até R$ 70 mil terá necessariamente o mesmo tratamento em qualquer circunstância.
Tramitação ainda pode alterar o texto
Como está em análise na Câmara dos Deputados, o projeto ainda está sujeito às etapas do processo legislativo. O conteúdo pode ser discutido, receber alterações e depender de novas votações antes de uma eventual aprovação.
Enquanto a tramitação não for concluída, não há autorização para aplicar o limite de R$ 70 mil como se ele já estivesse em vigor. A referência de R$ 35 mil continua sendo a adotada pela regra atual para as operações enquadradas como vendas de bens de pequeno valor.
A mudança definitiva dependerá do resultado da análise parlamentar e das etapas posteriores previstas para a aprovação de uma nova norma. Somente após a conclusão do processo será possível saber o texto final, a data de vigência e as condições de aplicação.
Quem deve acompanhar a discussão
A proposta interessa principalmente a pessoas físicas que vendem bens de forma eventual e precisam avaliar se a operação pode gerar obrigação relacionada ao Imposto de Renda. Também pode ser relevante para contribuintes que acompanham as regras de ganho de capital e para profissionais responsáveis pela orientação tributária.
Até que haja alteração oficial, a recomendação é considerar os valores e procedimentos atualmente previstos. A simples expectativa de aumento do limite não muda a forma de apuração nem dispensa o contribuinte de observar as obrigações vigentes.
Em caso de aprovação, será necessário verificar o texto promulgado e as instruções oficiais sobre a aplicação do novo valor. O projeto em discussão estabelece uma possível atualização do parâmetro, mas não substitui a legislação enquanto não for convertido em norma válida.
Fonte: Agência Câmara de Notícias.