Uma proposta em análise na Câmara dos Deputados busca estabelecer uma resposta penal específica para situações em que descontos fraudulentos são inseridos na folha de pagamento e reduzem o salário do trabalhador sem autorização. A medida trata da manipulação de registros usados para calcular a remuneração e prevê a inclusão desse tipo de conduta no Código Penal.
O texto tem como foco o lançamento indevido de valores no contracheque. A proposta não trata de descontos regularmente autorizados, mas de registros feitos de forma fraudulenta para diminuir a quantia que deveria ser recebida pelo trabalhador.
O que está no centro da proposta
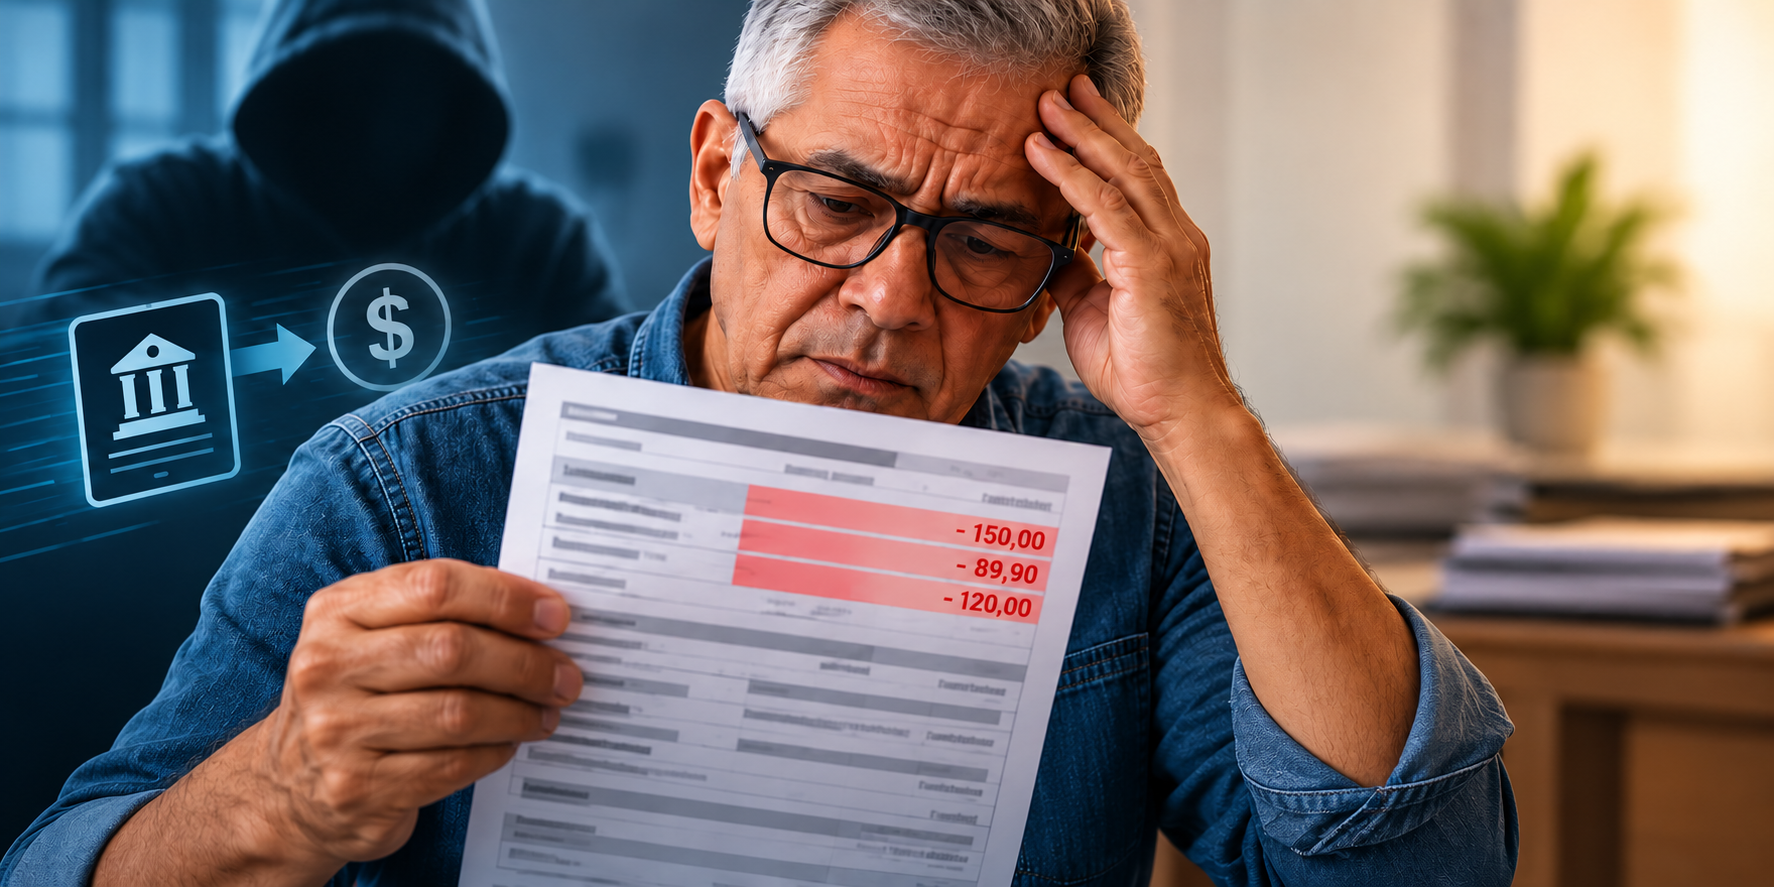
A iniciativa considera a hipótese em que a folha de pagamento é alterada para criar ou incluir um desconto que não deveria existir. Com o lançamento, o valor líquido recebido pelo empregado ou servidor é reduzido, embora não haja autorização válida para a retenção.
Esse tipo de ocorrência pode aparecer no contracheque como uma cobrança, contribuição, empréstimo, serviço ou outra rubrica que não corresponde a uma obrigação assumida pelo trabalhador. O ponto tratado pelo projeto é a inserção fraudulenta do registro e o efeito produzido sobre a remuneração.
Na prática, a folha de pagamento ocupa papel central na proposta porque é o documento utilizado para discriminar os valores que compõem o salário e os descontos aplicados. Quando uma informação falsa é incluída nesse processo, o contracheque passa a indicar uma redução que não deveria ocorrer.
Enquadramento no Código Penal
O projeto pretende dar enquadramento penal próprio à fraude relacionada aos descontos em folha. A mudança busca diferenciar essa conduta de outras práticas que possam envolver falsificação, apropriação ou obtenção indevida de valores, de acordo com as circunstâncias de cada caso.
A criação de uma previsão específica no Código Penal concentra a atenção no mecanismo usado para reduzir a remuneração: a inserção de um lançamento falso ou não autorizado no sistema ou no documento de pagamento. A proposta, portanto, relaciona a fraude diretamente à formação da folha e ao cálculo do valor devido.
Como a medida ainda está em análise na Câmara, seu conteúdo pode seguir o processo legislativo previsto para projetos de lei. A existência da proposta não significa que a nova regra já esteja em vigor nem que a conduta tenha recebido, até o momento, o enquadramento projetado pelo texto.
Diferença entre desconto legítimo e lançamento fraudulento
Folhas de pagamento podem conter descontos previstos em lei, determinados por decisão judicial ou autorizados pelo próprio trabalhador, conforme a natureza da cobrança. A proposta se volta a uma situação distinta: aquela em que o abatimento é criado, alterado ou incluído sem respaldo válido.
A diferença está na origem do desconto. No procedimento regular, o valor descontado deve ter fundamento reconhecido e aparecer de maneira compatível com a relação de trabalho ou com a obrigação correspondente. No caso tratado pelo projeto, a redução da remuneração decorreria de uma informação fraudulenta lançada na folha.
O contracheque, nesse contexto, permite identificar como o salário foi calculado e quais rubricas foram utilizadas para chegar ao valor final. A alteração indevida de uma dessas informações pode afetar diretamente a quantia recebida no período de pagamento.
Efeito sobre a remuneração
A consequência descrita na proposta é a redução do salário por meio de um desconto que não foi autorizado. O trabalhador recebe menos do que deveria porque o sistema de pagamento registra uma obrigação inexistente, irregular ou fraudulenta.
O impacto não está apenas na apresentação do contracheque. O lançamento interfere no valor líquido depositado ou pago, já que a remuneração final é calculada depois da aplicação dos descontos registrados na folha.
Por isso, a proposta concentra-se em uma etapa anterior ao pagamento: a formação do documento que define quanto será repassado ao trabalhador. Ao tratar da inserção fraudulenta, o texto procura alcançar a conduta que dá origem à redução indevida do salário.
Tramitação da medida
A proposta está em análise na Câmara dos Deputados e ainda depende da tramitação legislativa para que seu conteúdo seja examinado. Durante esse processo, o texto pode ser discutido pelas comissões responsáveis e, conforme as regras aplicáveis, submetido às demais etapas de votação.
Enquanto não houver aprovação, sanção e publicação de uma eventual lei, permanece válida a legislação em vigor. A proposta representa, portanto, uma iniciativa de alteração do sistema penal, e não uma mudança já incorporada às regras aplicadas aos descontos em folha.
A análise parlamentar deverá considerar o alcance da nova previsão, sua relação com os crimes já existentes e os elementos necessários para caracterizar a fraude. Também caberá ao processo legislativo definir a redação final da medida, caso ela avance.
Por que a folha é o elemento central
A folha de pagamento reúne informações sobre a remuneração, os descontos e o valor final destinado ao trabalhador. Uma alteração fraudulenta nesse conjunto de registros pode produzir efeito direto no pagamento, mesmo quando o trabalhador não tenha autorizado a cobrança indicada.
Ao propor uma regra própria, o texto coloca em evidência a utilização da folha como instrumento para reduzir salários. O foco não é qualquer divergência em um contracheque, mas a inclusão intencional de um desconto fraudulento com impacto sobre a remuneração.
A definição do alcance da medida dependerá do texto aprovado no Congresso e da forma como a nova regra for incorporada ao Código Penal. Até lá, a proposta continua sujeita ao debate parlamentar e às alterações que podem ocorrer durante a tramitação.
Fonte: Agência Câmara de Notícias.